PIL: chi paga una pandemia?

In un paese le cui famiglie sono di gran lunga le più ricche al mondo, si trova un famigerato ed ingestibile debito pubblico e una percentuale di sofferenze bancarie tra le più alte in Europa. Chi ha perso effettivamente i 200 miliardi di euro di Prodotto Interno Lordo?
In questi ultimi mesi, gli occhi di tutti gli economisti e non sono rimasti costantemente puntati sul PIL, riconosciuto universalmente come barometro del costo della pandemia. Con estrema apprensione, di trimestre in trimestre, quello che oggi è considerato l’indice della ricchezza di un paese è stato tallonato da numerose stime (al rialzo e al ribasso).
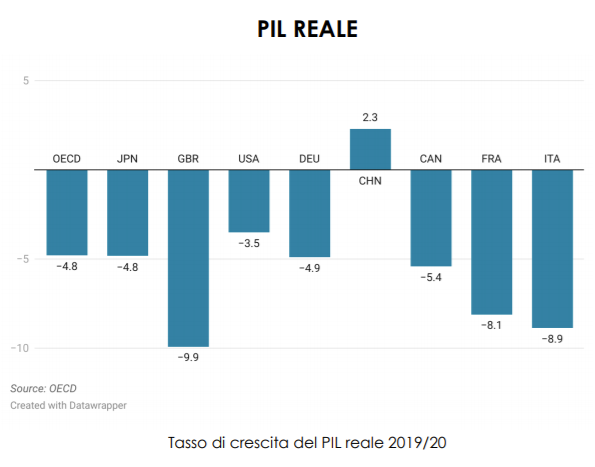
Come tristemente noto, i valori internazionali del PIL nel post-pandemia hanno evidenziato una drastica caduta. L’area OCSE (quella a cui facciamo riferimento) ha sperimentato un calo del PIL reale del 4.8%. Solo la Cina sembra essere riuscita a sfuggire al tracollo.
Ma il PIL reale è un valido portavoce del costo della pandemia?
Come pensare ai costi
Le rappresentazioni che si possono utilizzare per descrivere un sistema economico sono principalmente due. A seconda di quale scegliamo, cambia drammaticamente la rappresentazione dei costi e delle conseguenze economiche del Covid-19:
- La prima interpretazione fa affidamento su una varianza insignificante degli elementi che costituiscono il sistema economico. Questo significa che uno shock proveniente al di fuori dell’ambiente economico (come nel nostro caso una pandemia mondiale), non sposta dal punto di equilibrio l’impianto economico stesso. Proprio come come un pungiball da palestra, quest’ultimo tornerà sempre (prima o poi) al punto di stabilità iniziale.
- D’altro canto, se si assume una forte varianza dei comportamenti degli elementi del sistema, a seguito di uno shock esterno s’innescheranno conseguenti shock interni. Non vi sarà più modo di tornare all’equilibrio di partenza.
Con l’avvento della pandemia si sono verificate purtroppo sia scosse esogene (provenienti dall’esterno) che endogene (provenienti dall’interno). L’impossibilità da parte delle persone di domandare beni e servizi (shock esogeno traducibile come calo della domanda) ha comportato una crisi dell’offerta (shock endogeno). Tuttavia, l’offerta stessa è stata interdetta (con l’impossibilità di vendere), trauma esterno che ha portato ad un ulteriore abbassamento della domanda (trauma interno).
Risulta quindi naturale optare per la seconda instabile rappresentazione.
Eterogeneità: chi ha perso il PIL?
Per cominciare, ci si potrebbe chiedere quanto denaro ha perso l’Italia durante la pandemia. Utilizzando il PIL ed effettuando una media dei valori stimati nei diversi trimestri che ci separano dall’inizio del 2020, la risposta sarebbe attorno al 12%, pari a circa 200 mld €. Risulta opportuno interrogarsi su chi abbia perso questo denaro.
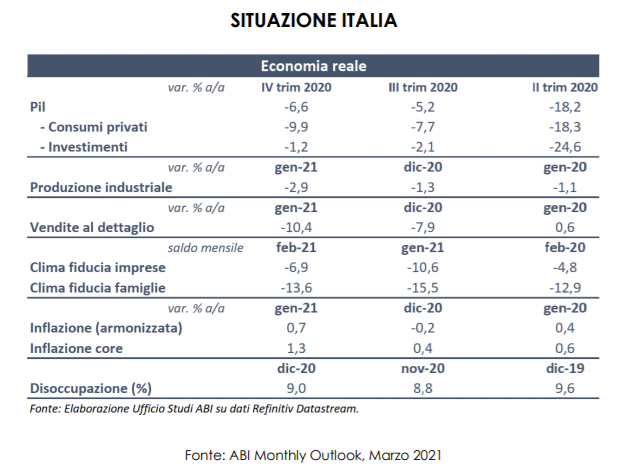
Il tessuto economico si può suddividere sostanzialmente in pubblico e privato (entrambi approssimabili come il 50% del totale).
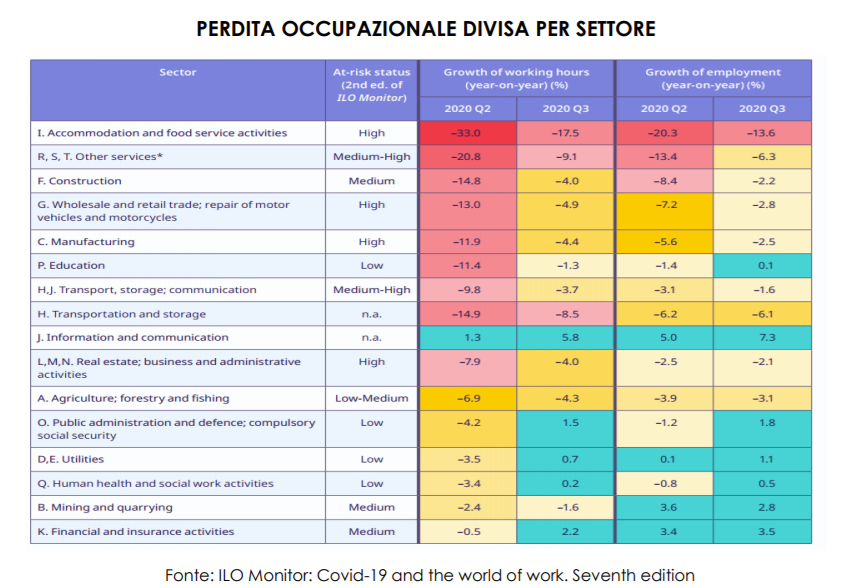
Nella tabella sopra riportata, risulta evidente che il settore pubblico non ha conosciuto la minima contrazione. Sono l’industria del turismo, della cultura e della distribuzione ad aver pagato il conto più salato. La contrazione del PIL totale prima citata è stata vissuta quindi per la maggior parte dal 50% del tessuto produttivo. Possiamo affermare senza timore che il settore privato ha subito una contrazione del 24% del PIL.
Ma la disparità non termina qui. Nel settore privato si possono individuare altre due sotto-categorie:
- la grande impresa (automobili, acciaio, energia elettrica). Questa ha subito una contrazione assai contenuta. Con il settore dell’informazione e della telecomunicazione che anzi ha registrato una crescita del 5,8% in ore lavorative nel terzo quadrimestre del 2020;
- le imprese piccole e piccolissime.
Lampante è la grande eterogeneità del sistema economico e delle ripercussioni della pandemia su di esso.
Incremento dei depositi bancari: dov’è finito il PIL?
Una delle conseguenze più sorprendenti della crisi economica è che il volume dei depositi bancari è aumentato di circa 200 mld €. Suona familiare come cifra? Coincide con il PIL perduto.
Oggi siamo alle prese con una trappola della liquidità. Meccanismo ipotizzato già negli anni ’30 dall’economista J. M. Keynes, vede le persone spaventate dalla situazione economica aumentare i risparmi. La conseguenza sono la diminuzione dei consumi e l’incremento di chiusure e disoccupazione, che sfociano a loro volta nella crescita del tasso di risparmio.
Per cercare di sbloccare la situazione, lo stato ha provveduto con una serie di sussidi al reddito generalizzati, non mirati. Mentre il reddito del 25% della popolazione è crollato nel baratro, i sussidi sono stati rivolti a indiscriminatamente a tutti.
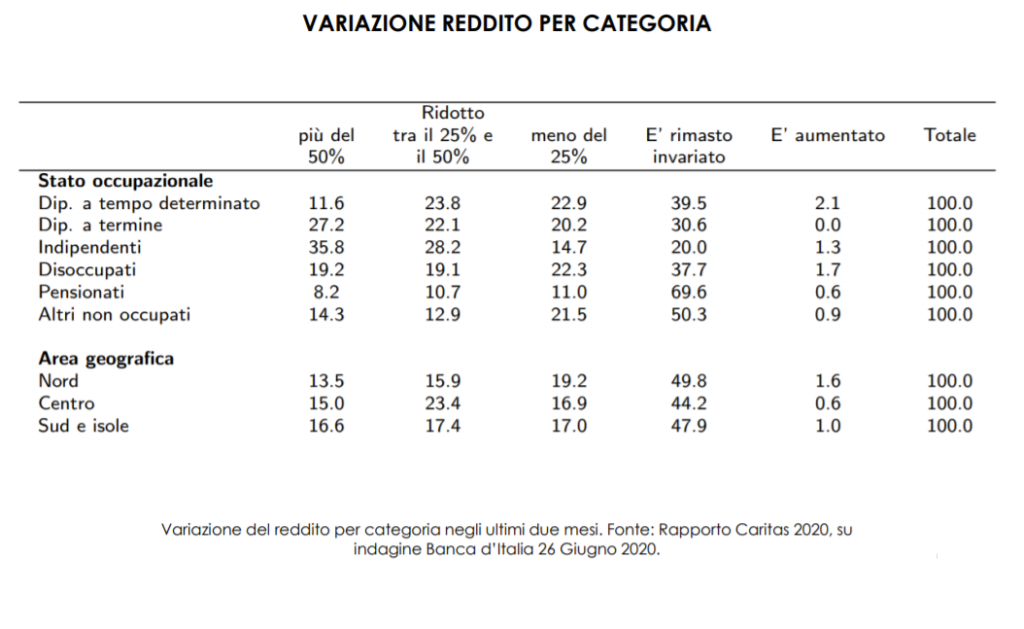
La situazione si rivela interessante se si considera che il volume degli accresciuti depositi, nonostante leggermente maggiore rispetto al volume dei sussidi erogati nel 2020, si avvicina molto a quest’ultimo.
Possiamo quindi concludere che in Italia vi sono categorie di lavoratori protetti (quelli a qualifica di lavoratore dipendente) e lavoratori esposti: gli autonomi e coloro assuti con contratti a breve termine.
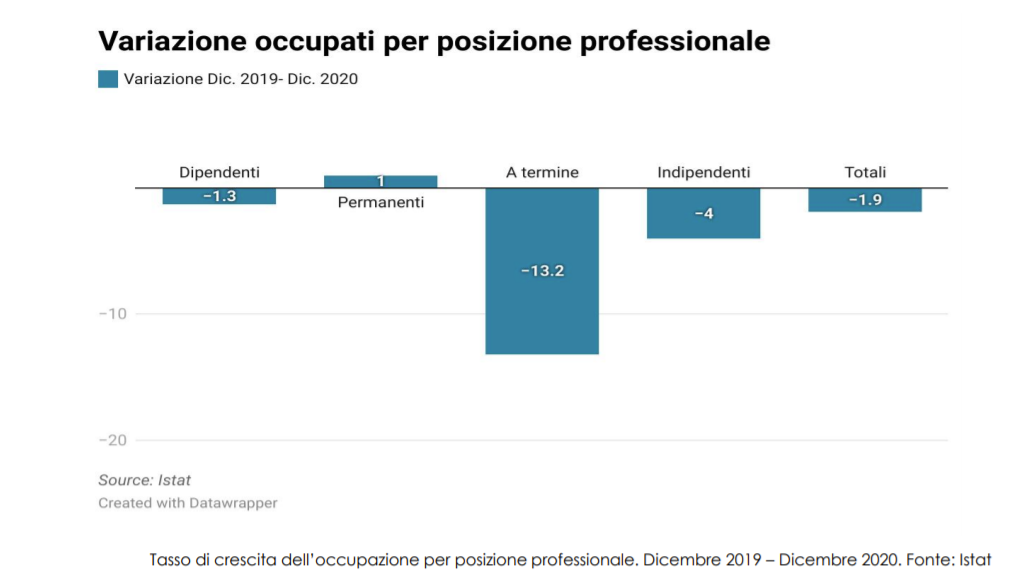
Oggi non si parla più solamente di una disuguaglianza verticale (tra persone a reddito diverso), ma si assiste anche al suo sviluppo orizzontale. Persone a medesimo reddito presentano profonde diseguaglianze nella qualità e nelle aspettative del lavoro.
La causa di ciò può essere trovata nella struttura del welfare italiano. Questo è stato fondato sulla tutela di determinati impieghi, percepiti un tempo come a rischio, e non sul reddito del singolo cittadino. L’attenzione dovrebbe essere dunque spostata dalle esigenze del lavoratore e a quelle del cittadino.
Il quadro della situazione
Se s’indaga sulla situazione economica delle famiglie italiane rispetto ad altre d’Europa si giunge a un risultato sconcertante: l’Italia è il paese più ricco tra quelli del ‘mondo occidentale’. Dal grafico riportato di seguito, è possibile vedere ad esempio che le famiglie tedesche hanno circa il 70% della ricchezza delle famiglie italiane. La ricchezza italiana si presenta sia in termini di attività finanziarie, che in termini immobiliari.
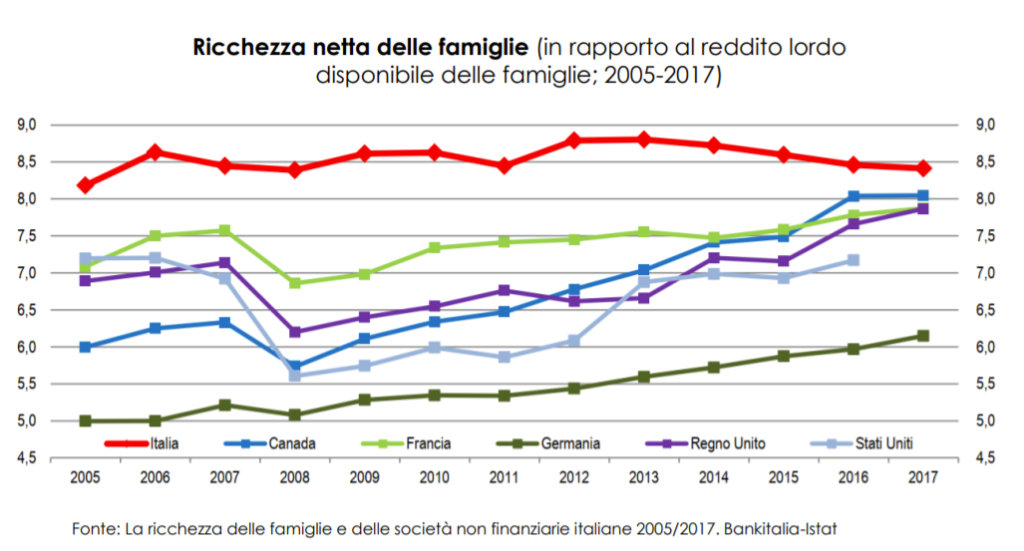
Se confrontata con i dati relativi alle sofferenze bancarie, ovvero quelle situazioni in cui i crediti dati ai clienti diventano inesigibili, questa fantomatica ricchezza appare come una chimera.
La recente violenta crisi delle piccole imprese, ha tracciato un inevitabile percorso verso il ritorno delle sofferenze bancarie nel paese pari ai livelli di inizio decennio.
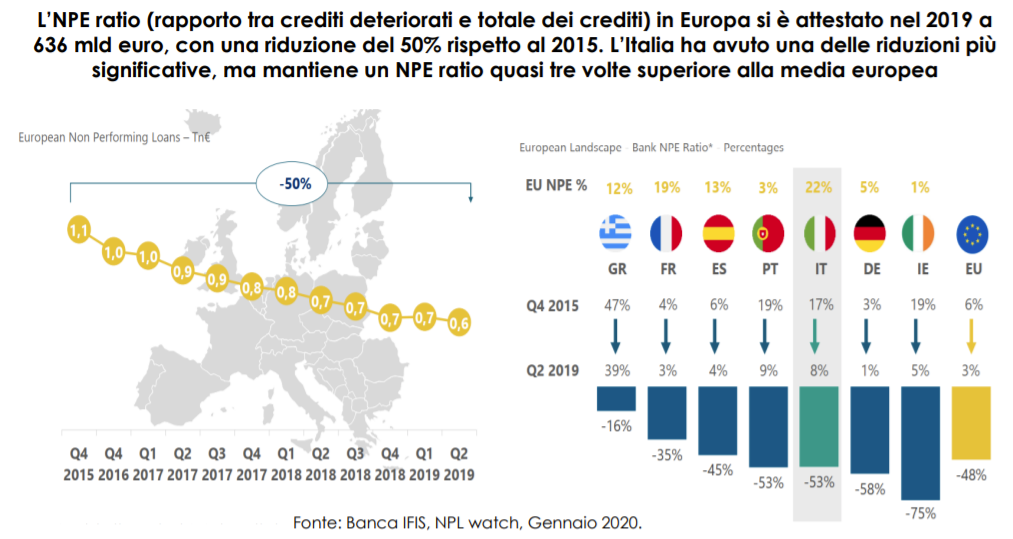
Il quadro generale si presenta quindi come un enigma apparentemente irrisolvibile: in un paese le cui famiglie sono di gran lunga le più ricche al mondo, si trova un famigerato ed ingestibile debito pubblico e una percentuale di sofferenze bancarie tra le più alte in Europa.
Sorge spontaneo il quesito: dove è localizzato il baco del sistema?
I contenuti e le tabelle presentati sono stati tratti dalla conferenza “COME PENSARE I COSTI DELLA PANDEMIA“ del professor Cristiano Antonelli, presentata in data 22/05/2021 all’evento on-line “Tempi Difficili” organizzato dal Politecnico di Torino.
In copertina: Photo by Christian Dubovan on Unsplash